پرداخت تسهیلات بانکها به شرکتهای زیرمجموعه و مدیران وابسته، یکی از موضوعات مهم در نظارت بر شبکه بانکی است؛ موضوعی که به دلیل ارتباط مستقیم با نحوه تخصیص منابع و مدیریت ریسک اعتباری، همواره مورد توجه نهادهای ناظر و افکار عمومی قرار دارد. با این حال، پرداخت تسهیلات به اشخاص مرتبط لزوماً به معنای تخلف بانکی نیست و برای ارزیابی قانونی بودن آن باید سقفهای تعیینشده، میزان تسهیلات، سرمایه بانک و ضوابط احتیاطی را در نظر گرفت.
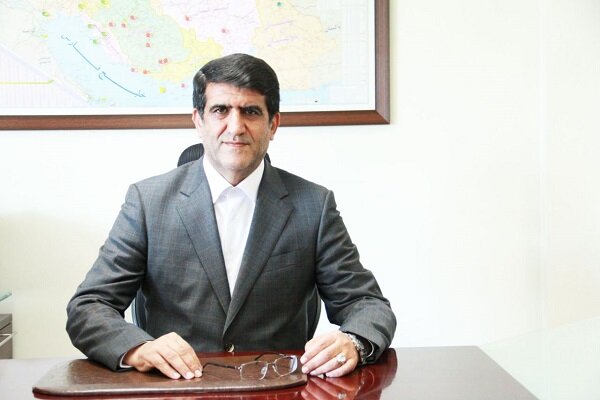
محمد ربیعزاده، کارشناس پولی و بانکی، در گفتوگو با خبرگزاری مهر تأکید کرده است که مقررات بانکی، تسهیلاتدهی به اشخاص مرتبط را بهطور مطلق ممنوع نکردهاند، بلکه برای این نوع تأمین مالی محدودیتها و سقفهایی در نظر گرفتهاند. بر همین اساس، معیار اصلی در بررسی عملکرد بانکها این است که آیا تسهیلات پرداختشده در محدوده مجاز قرار دارد و با توان سرمایهای بانک تناسب دارد یا خیر.
تسهیلات اشخاص مرتبط در نظام بانکی چیست؟
تسهیلات اشخاص مرتبط به تأمین مالی افرادی و شرکتهایی گفته میشود که به واسطه مالکیت، مدیریت یا سایر ارتباطات تعریفشده در مقررات، با یک بانک رابطه دارند. این گروه تنها شامل شرکتهای تابعه و وابسته بانکها نیست، بلکه مدیران و اعضای هیئتمدیره و هیئت عامل بانک نیز میتوانند در دامنه این مقررات قرار بگیرند.
اهمیت این موضوع از آنجا ناشی میشود که بانکها منابع مالی خود را عمدتاً از محل سپردهها و سایر منابع تأمین میکنند و باید این منابع را با رعایت اصول مدیریت ریسک و الزامات قانونی تخصیص دهند. اگر بخش بزرگی از منابع یک بانک بدون کنترل کافی به شرکتهای وابسته یا افراد مرتبط اختصاص پیدا کند، احتمال تمرکز اعتباری و افزایش ریسک بازپرداخت به وجود میآید.
از سوی دیگر، ارتباط مالکیتی یا مدیریتی میان بانک و دریافتکننده تسهیلات میتواند زمینه تعارض منافع را فراهم کند. به همین دلیل، مقررات مربوط به اشخاص مرتبط با هدف محدود کردن این ریسکها و ایجاد چارچوبی برای نظارت بر روابط اعتباری بانکها تدوین شدهاند.
به گفته ربیعزاده، نمیتوان صرفاً به دلیل ارتباط یک شرکت یا فرد با بانک، پرداخت تسهیلات به او را تخلف دانست. در مقابل، وجود رابطه با بانک نیز به معنای معافیت از مقررات نیست و تمامی تسهیلات مشمول باید در چارچوب محدودیتهای تعیینشده بررسی شوند.
چرا پرداخت تسهیلات به شرکتهای زیرمجموعه همیشه ممنوع نیست؟
یکی از نکات مطرحشده از سوی این کارشناس بانکی، تفاوت میان ممنوعیت مطلق تأمین مالی و محدود کردن آن در چارچوب مقررات احتیاطی است. به اعتقاد ربیعزاده، ممکن است بانکی شرکتی را در اختیار داشته باشد که به دلایل مختلف هنوز واگذار نشده است. چنین شرکتی ممکن است برای ادامه فعالیتهای جاری خود به سرمایه در گردش نیاز داشته باشد.
در این شرایط، اگر شرکت با کمبود نقدینگی مواجه شود و امکان تأمین مالی آن وجود نداشته باشد، احتمال توقف فعالیت یا ایجاد اختلال در عملکرد آن مطرح خواهد شد. این وضعیت ممکن است علاوه بر خود شرکت، بر سایر ذینفعان مرتبط با بانک نیز اثر بگذارد. از این منظر، تأمین مالی شرکت وابسته در صورت رعایت مقررات میتواند برای تداوم فعالیت آن ضرورت داشته باشد.
البته این استدلال به معنای مجاز بودن هر نوع تسهیلاتدهی به شرکتهای زیرمجموعه نیست. بانک باید هدف از پرداخت تسهیلات، میزان منابع اختصاصیافته، وضعیت اعتباری دریافتکننده و محدودیتهای قانونی را در نظر بگیرد. همچنین، تأمین مالی باید با توان سرمایهای و شرایط مالی بانک تناسب داشته باشد.
بنابراین، صرف وابستگی یک شرکت به بانک نه دلیل کافی برای غیرقانونی دانستن تسهیلات است و نه توجیهی برای نادیده گرفتن ضوابط نظارتی. ارزیابی درست به بررسی جزئیات هر مورد و انطباق آن با مقررات مربوط نیاز دارد.
آیا تأمین مالی شرکتهای دارای دارایی غیربانکی ممنوع است؟
ربیعزاده در توضیحات خود به این نکته نیز اشاره کرده است که قرار گرفتن یک شرکت وابسته در گروه داراییهای غیربانکی، بهخودیخود به این معنا نیست که هر نوع تأمین مالی آن بدون بررسی شرایط ممنوع باشد.
در چنین مواردی، نمیتوان تنها با اتکا به عنوان شرکت یا نوع ارتباط آن با بانک درباره قانونی یا غیرقانونی بودن پرداخت تصمیم گرفت. نوع تسهیلات، هدف از تخصیص منابع، وضعیت شرکت و محدودیتهای قانونی مرتبط باید بهصورت جداگانه بررسی شوند.
به بیان دیگر، تشخیص مجاز بودن یک تسهیلات مستلزم بررسی مجموعهای از عوامل است. اگر پرداخت در محدوده مقررات انجام شده باشد، صرف وابستگی شرکت به بانک برای اثبات تخلف کافی نیست؛ اما اگر الزامات قانونی رعایت نشده باشد، موضوع میتواند از منظر نظارتی محل ایراد قرار گیرد.
مدیران بانکها نیز مشمول مقررات تسهیلات اشخاص مرتبط هستند
دامنه مقررات تسهیلات اشخاص مرتبط به شرکتهای تابعه بانکها محدود نمیشود. به گفته ربیعزاده، مدیران و اعضای ارکان مدیریتی بانک نیز میتوانند مشمول این ضوابط باشند و تسهیلات دریافتی آنها باید مطابق مقررات مربوط ارزیابی شود.
برای مثال، اگر یکی از اعضای هیئتمدیره یا هیئت عامل یک بانک از همان بانک تسهیلات دریافت کند، این رابطه اعتباری نیز باید در چارچوب ضوابط اشخاص مرتبط بررسی شود. در چنین مواردی، ارتباط مدیریتی میان دریافتکننده و بانک اهمیت دارد و نمیتوان بررسی را صرفاً به شرکتهایی محدود کرد که مالکیت آنها در اختیار بانک است.
هدف از این چارچوب آن است که منابع بانک بدون رعایت محدودیتها و کنترلهای لازم در اختیار افراد یا شرکتهایی قرار نگیرد که ارتباط مالکیتی یا مدیریتی با آن دارند. این موضوع بهویژه از نظر کنترل تعارض منافع اهمیت دارد؛ زیرا تصمیمگیری درباره تسهیلات نباید صرفاً تحت تأثیر روابط داخلی یا منافع اشخاص مرتبط قرار بگیرد.
این کارشناس بانکی تأکید کرده است که بررسی تسهیلات اشخاص مرتبط باید بر اساس مجموع تسهیلات و تعهدات انجام شود. ارزیابی یک تسهیلات بهصورت جداگانه، بدون در نظر گرفتن سایر تعهدات بانک در قبال همان اشخاص، نمیتواند تصویر کاملی از میزان ریسک ایجادشده ارائه دهد.
سرمایه بانک چه نقشی در تعیین سقف تسهیلات دارد؟
سرمایه بانک یکی از مبانی مهم در تعیین محدودیتهای اعتباری و مدیریت ریسک در شبکه بانکی است. بر اساس توضیحات ربیعزاده، بسیاری از محدودیتهای مربوط به تسهیلات و سرمایهگذاریهای بانکی با توجه به سرمایه بانک تعیین میشوند. در نتیجه، بانک نمیتواند بدون توجه به توان سرمایهای خود، حجم نامحدودی از منابع را به اشخاص مرتبط اختصاص دهد.
منطق این محدودیتها آن است که میزان تعهدات و ریسکهای پذیرفتهشده از ظرفیت مالی بانک فراتر نرود. اگر بخش بزرگی از منابع یا تعهدات بانک در اختیار تعداد محدودی از اشخاص مرتبط قرار گیرد، بروز مشکل در بازپرداخت آنها میتواند فشار بیشتری بر وضعیت مالی بانک وارد کند.
به همین دلیل، در بررسی تسهیلات اشخاص مرتبط باید نسبت میزان تسهیلات و تعهدات به سرمایه بانک و حدود مجاز تعیینشده در مقررات مورد توجه قرار گیرد. البته تعیین قانونی بودن یک مورد مشخص، بدون اطلاع از رقم تسهیلات، میزان سرمایه بانک و سقفهای قابل اعمال، امکانپذیر نیست.
ربیعزاده که دانشآموخته مقطع دکتری دانشگاه علامه طباطبایی است، تأکید کرده است که اصل پرداخت تسهیلات به اشخاص مرتبط بهتنهایی به معنای تخلف نیست. از نگاه او، زمانی میتوان درباره تخلف صحبت کرد که بانک از حدود قانونی عبور کرده یا الزامات و ضوابط مربوط را رعایت نکرده باشد.
تفاوت تأمین مالی مجاز با تخلف بانکی چیست؟
مرز میان تسهیلاتدهی مجاز و تخلف بانکی را باید در رعایت مقررات، سقفهای قانونی و الزامات احتیاطی جستوجو کرد. برای ارزیابی یک پرونده، صرف اطلاع از اینکه دریافتکننده تسهیلات یکی از شرکتهای زیرمجموعه بانک یا از مدیران آن است، اطلاعات کافی در اختیار نمیگذارد.
در بررسی چنین پروندههایی، چند موضوع اهمیت دارد:
- میزان تسهیلات و تعهدات: باید مشخص شود چه مقدار تسهیلات به اشخاص مرتبط پرداخت شده و مجموع تعهدات بانک در قبال آنها چقدر است.
- سقفهای قانونی: میزان تسهیلات و تعهدات باید با محدودیتهای تعیینشده در مقررات مربوط تطبیق داده شود.
- تناسب با سرمایه بانک: حجم تأمین مالی باید در ارتباط با توان سرمایهای بانک بررسی شود.
- وضعیت و هدف تأمین مالی: هدف پرداخت، نیاز مالی شرکت و شرایط اعتباری آن از جمله عواملی هستند که باید مورد توجه قرار گیرند.
- رعایت ضوابط نظارتی: ارتباط مالکیتی یا مدیریتی نباید موجب نادیده گرفتن مقررات یا کنار گذاشتن کنترلهای لازم شود.
این موارد چارچوب کلی ارزیابی را نشان میدهند؛ با این حال، برای نتیجهگیری درباره یک پرونده مشخص باید مقررات قابل اعمال و اطلاعات مالی مربوط به همان پرونده در دسترس باشد. بدون این اطلاعات، نمیتوان درباره قانونی یا غیرقانونی بودن یک پرداخت خاص حکم قطعی صادر کرد.
چرا بررسی مجموع تعهدات اشخاص مرتبط اهمیت دارد؟
یکی از نکات کلیدی در سخنان این کارشناس بانکی، ضرورت توجه به مجموع تسهیلات و تعهدات است. ممکن است یک تسهیلات بهتنهایی رقم بزرگی نداشته باشد، اما در کنار سایر پرداختها و تعهدات به همان مجموعه یا فرد، میزان تمرکز اعتباری بانک را افزایش دهد.
از این رو، بررسی موردی و جداگانه هر پرداخت، بدون توجه به تصویر کلی روابط اعتباری بانک، برای ارزیابی ریسک کافی نیست. نظارت مؤثر باید مشخص کند چه میزان از منابع و ظرفیت اعتباری بانک به اشخاص مرتبط اختصاص یافته و این میزان چه نسبتی با حدود مجاز دارد.
این رویکرد به تفکیک میان تأمین مالی متعارف و پرداختهای خارج از ضوابط کمک میکند. همچنین مانع از آن میشود که صرف وجود رابطه میان بانک و دریافتکننده، جایگزین بررسی مستندات و معیارهای قانونی شود.
جمعبندی؛ وابستگی شرکت به بانک بهتنهایی نشانه تخلف نیست
بر اساس توضیحات محمد ربیعزاده، پرداخت تسهیلات به شرکتهای زیرمجموعه و مدیران بانکها ممنوعیت مطلق ندارد؛ اما این پرداختها باید در چارچوب مقررات اشخاص مرتبط و با رعایت سقفهای قانونی انجام شوند. میزان تسهیلات، مجموع تعهدات، سرمایه بانک، وضعیت اعتباری دریافتکننده و هدف از تأمین مالی، از جمله عوامل مؤثر در ارزیابی این روابط هستند.
در نتیجه، نمیتوان هرگونه تسهیلاتدهی به شرکت وابسته را بهطور خودکار تخلف دانست. در مقابل، وابستگی شرکت یا ارتباط مدیریتی دریافتکننده با بانک نیز دلیلی برای نادیده گرفتن محدودیتهای نظارتی نیست. معیار اصلی، انطباق عملکرد بانک با مقررات و رعایت الزامات مدیریت ریسک است؛ موضوعی که باید با بررسی اطلاعات و شرایط هر پرونده مشخص شود.